企業墓は経費計上できる?認められやすい項目・認められにくい項目も
この記事を書いた人

企業では、創業者や経営者、功績のあった従業員などを供養するために、企業としてお墓を建立することがあります。こうしたお墓は「企業墓」と呼ばれ、故人を供養するだけでなく、企業の歴史や功績を後世に伝える役割も担っています。
企業墓を建立・維持する際には、墓石の建立費用や墓地の使用料、管理費などさまざまな費用が発生します。これらの費用を企業の経費として計上できるかどうかは、支出の内容や企業墓の利用目的などによって判断が異なるため注意が必要です。
そこで今回は、企業墓の概要や一般墓との違い、建立にかかる費用の目安から、経費として認められやすい項目・認められにくい項目、経費計上する際のチェックポイントまで詳しく紹介します。
1. そもそも「企業墓」とは?
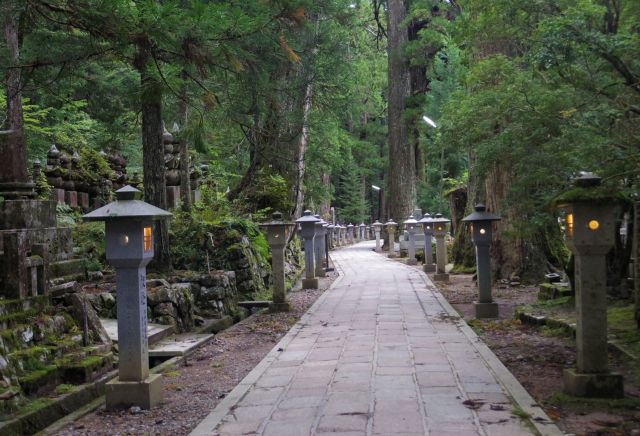
企業墓とは、企業が主体となって建立・管理し、創業者や役員、従業員(社員)など企業に関係する人を供養するためのお墓です。「法人墓」とも呼ばれており、和歌山県・高野山の奥之院には、参道沿いに多くの企業墓が並ぶことでも知られています。
企業墓には、一般的な墓石を建立するタイプのほか、納骨堂や合葬墓を利用するタイプ、さらに遺骨を納めずに慰霊碑として設けるタイプなど、さまざまな形式があります。
企業墓を建立する目的は企業によって異なりますが、創業者や歴代の経営者、企業の発展に貢献した従業員などへの感謝を示し、その功績を後世に伝えることが主な目的です。また、業務中の事故や災害などで亡くなった従業員を慰霊する目的で設けられる場合もあります。
さらに、創業者の理念や企業の歴史を次世代へ継承する象徴として企業墓を位置付けるケースもあります。このように企業墓は、故人や家族単位のお墓とは異なり、企業と関係の深い人々を継続的に供養する場としての役割を担っています。
企業墓とは?高野山に多い理由やメリット・デメリットを徹底解説!
1-1. 企業墓と一般墓の違い
企業墓と一般墓では、建立する主体や利用対象者、供養・管理を担う人などが異なります。
一般墓は個人や家族を単位として建立し、基本的には遺族や親族が供養や管理を行います。一方、企業墓は法人が主体となって建立・管理し、創業者や役員、従業員、元従業員など、企業に関係する人を主な対象とします。
また、企業墓では墓地・納骨施設の管理費などを企業側が負担するケースがあります。企業が継続して管理を担うことで、利用する人の遺族にかかる管理上の負担を軽減できる点も、一般墓との違いの1つです。
1-2. 企業墓の建立にかかる費用の目安
企業墓の建立にかかる費用は、墓石を建立するのか、納骨堂などを利用するのかによって大きく異なります。
墓地に一般的な墓石を建立する場合は、墓石代に加えて墓地の使用にかかる費用などが必要となり、1,000万円前後が1つの目安です。
ただし、企業名やロゴを取り入れたり、企業独自のモチーフをかたどったりするなど、オリジナル性の高い墓石を制作する場合は、さらに費用が高くなることもあります。
一方、墓石を新たに建立せず、納骨堂を企業墓として利用する方法もあります。この場合は墓石代などがかからないため、墓石を建立するタイプと比べて初期費用を抑えやすいでしょう。
しかし、実際の費用は立地や施設、利用人数、契約内容などによって異なるため、複数の選択肢を比較して検討することをおすすめします。
2. 企業墓の建立にかかる費用は経費として計上できる?
企業墓の建立や維持にかかる費用は、一定の条件を満たせば法人の経費として計上できる場合があります。ただし、法人が支払った費用であれば、すべて一律に経費(損金)として認められるわけではありません。
税務上の取扱いは、企業墓を設ける目的や納骨・供養の対象者、対象者と法人との関係、支出の内容などによって異なります。そのため、企業墓に関する費用を経費計上する際は、それぞれの支出について個別に判断する必要があります。
ここからは、企業墓の建立にかかる費用のうち、経費として認められやすい項目・経費として認められにくい項目をそれぞれ紹介します。
2-1. 経費として認められやすい項目
創業者やその一族だけでなく、亡くなった役員や従業員、元従業員などを広く慰霊・供養する目的で企業墓を建立・運営している場合は、企業が費用を負担する合理性を説明しやすくなります。
そのため、下記の「企業墓の維持・管理に必要な費用」や「企業として行う慰霊・供養に伴う費用」は経費として認められる可能性があります。
●墓石・設備の修繕・メンテナンス費用
●供花・供物代
●慰霊祭・法要の費用 など
2-2. 経費として認められにくい項目
企業墓という名称であっても、実質的に創業者やその一族など、特定の個人・親族だけを納骨・供養するためのお墓である場合は注意が必要です。
例えば、会社との関係を問わず、創業者の配偶者や子、子孫まで代々利用できる場合は、法人よりも個人・一族のための支出という性格が強くなります。そのため、経費として認められない可能性が高いでしょう。
また、企業墓として必要な範囲を超えた豪華・高額な墓石や設備なども、法人が負担する合理性を説明しにくく、経費として認められない可能性があります。
このように、会社名義で契約・支払いをしているからと言って経費になるとは限らないため、事前に税理士などの専門家へ相談しておくと安心です。
3. 企業墓にかかる費用を経費計上したいときのチェックポイント
企業墓にかかる費用を法人の経費として計上する場合は、単に会社名義で契約・支払いを行うだけでなく、企業墓と私的な墓との違いを客観的に説明できるようにしておくことが重要です。
また、建立費など高額な支出については、支出した年度に全額を経費計上できるとは限りません。企業墓の利用・運用ルールを整えるとともに、支出内容に応じた税務処理を行い、必要に応じて専門家へ相談しましょう。
3-1. 企業墓の利用対象や運用ルールを明確にする
企業墓にかかる費用を経費として計上するためには、企業が設置・管理する墓であることを客観的に説明できるよう、利用対象や運用ルールを明確にしておくことが大切です。
例えば、「一定期間以上勤務した従業員」「役員・従業員・元従業員のうち一定の条件を満たす人」など、納骨・供養の対象者について具体的な基準を定めておく方法があります。
法人が費用を負担することの合理性を説明するためにも、特定の個人や創業家のみを優遇するのではなく、一定の基準を定めて明記し、それに沿って運用することがポイントです。
あわせて、企業が主体となって継続的に管理や供養を行うなど、個人・一族のお墓とは異なる運用実態を整えておきましょう。
3-2. 支出内容に応じて適切な税務処理を行う
企業墓に関する支出を法人が負担できる場合でも、その全額を支払った事業年度の経費(損金)として一括計上できるとは限りません。
例えば、年間管理料や供養に伴う費用と、墓石・付属設備の建立・取得にかかる費用では、税務上の取扱いが異なる可能性があります。
特に、長期間にわたって使用する墓石や設備などの高額な支出については、固定資産として計上し、減価償却などの処理が必要となる場合があります。
したがって、企業墓に関する支出の内容や性質を確認したうえで、適切な勘定科目と方法で処理することが重要です。
3-3. 判断に迷う場合は税理士などの専門家に相談する
企業墓にかかる費用の税務上の取扱いは、建立の目的や利用対象者、契約内容、支出の種類・金額などによって異なります。
同じ企業墓に関する費用であっても、個々の状況によって判断が変わる可能性があるため、企業だけで経費計上の可否を判断するのは難しいケースもあります。
建立後に税務上の問題が生じるリスクを抑えるためにも、できるだけ契約・建立する前の段階で税理士などの専門家へ相談しておくことが大切です。経費として処理できる範囲や適切な会計・税務処理、準備しておくべき資料などを事前に確認しておきましょう。
まとめ
企業墓は、創業者や役員、従業員など、企業に関係する人を慰霊・供養するために設けられるお墓です。
企業墓の建立や維持にかかる費用は法人の経費として計上できる場合がありますが、利用対象者や建立目的、支出内容などによって税務上の取扱いは異なります。経費計上を検討する際は、運用ルールを明確にしたうえで、税理士などの専門家に確認することが大切です。
また、企業墓には墓石を建立するだけでなく、納骨堂を利用する方法もあります。墓石を建立せず納骨堂を利用する形式であれば、墓石代が不要となるため初期費用を抑えられやすいでしょう。
東京で企業墓の建立や納骨先を検討している方は、広尾駅徒歩3分・全参拝室個室の納骨堂「了聞」にぜひご相談ください。

 0120-1492-08

 問い合わせ・資料請求
